税金
過去の数字を、
正しく整理する
- 納税時期と必要資金を見通す
- 役員報酬・経費の仕組みを理解する
- 税理士へ相談すべき論点を整理する
実際に結果を残されていらっしゃる受講者のお声を紹介します。
「知らない」だけで失っていたキャッシュを、未来への投資資金へ。
1年目200万円、2年目500万円規模のキャッシュ改善策を可視化。
FBCを受講して大きく変わったのは、単に税務や財務の知識が増えたことではありません。損益や資金繰りを自分で管理し、「会社のお金が、この先どうなっていくのか」を数字で考えられるようになったことです。
FBCを受講する前も、売上や利益などの数字は見ていました。ただ、「このまま経営すると半年後に現金はいくら残るのか」「会社にいくらキャッシュを残しておくべきなのか」「どこまで事業に投資していいのか」といった、未来のお金の流れまでは見えていませんでした。
会社として利益が出ていても、それをどう残し、どう使えば事業をさらに成長させられるのか。そこまで考えて経営するという発想自体が、当時はなかったと思います。
会社のお金に関する専門的な部分は、当然、税理士の先生など専門家にお願いしていました。ただ、FBCを受講して気づいたのは、「専門家に任せること」と「経営者自身がお金について理解していること」は別物だということ。
知らなければ質問することもできませんし、そもそも自分にどんな選択肢があるのかにも気づけません。FBCには「無知は、最大のコストである。」という言葉があります。受講してみて、本当にその通りだと感じました。
特に大きかったのが、「会社にどれだけキャッシュを残せるか」という視点を持てるようになったことです。FBCで自社の数字を整理していくと、1年目で約200万円、2年目では約500万円規模で、会社のキャッシュを守るために検討できる選択肢があることが見えてきました。
それまでは、会社から出ていくお金についても「そういうものなんだ」と受け入れていた部分があったと思います。でも、知らなければ、そのお金はそのまま会社から出ていっていた。FBCで学んだからこそ、「会社に残す」「未来のために使う」「事業に再投資する」という選択肢を持てるようになりました。
FBCで学んだことで、1年目:約200万円、2年目:約500万円という規模で、会社のキャッシュを守るための選択肢を可視化できました。
でも、FBCの価値はそれだけではありません。損益計画や資金繰りについても学び、毎月予実管理をすることで、「今月いくら残るのか」「半年後はいくら残っているのか」「1年後、2年後の通帳残高はいくらになるのか」まで予測できるようになりました。
以前は通帳残高を見てから判断していたものが、今では未来の通帳残高を見ながら意思決定できる。これは経営者として非常に大きな変化でした。
未来の資金繰りが見えるようになると、事業への投資判断も変わりました。「このお金は本当に会社に置いておく必要があるのか」「採用に投資した方がいいのか」「広告に使うべきなのか」「新しい事業に投資できるのか」ということまで考えられるようになります。
単にお金を残すのではなく、「未来に必要なキャッシュを確保したうえで、余剰資金をどこに投資すれば会社がもっと成長するのか」まで考える。FBCを通じて、会社を守るためだけではなく、事業を成長させるために財務を使う感覚が身についたと思います。
経営者にとって、未来のお金が見えない状態で投資するのは怖いと思います。でも、1年後にいくら残るのか。2年後にいくら残るのか。会社にいくら確保しておけばいいのか。いくらまで事業に投資できるのか。そこまで数字で見えていれば、経営判断は大きく変わります。
これからも損益と資金繰りの予実管理を続けながら、会社に必要なキャッシュを確保し、余剰資金を積極的に事業成長へ投資していきたいです。財務は会社を守るためだけのものではなく、安心して挑戦するために必要なものなんだと感じています。
FBCをおすすめしたいのは、これから会社を設立する方や、設立して間もない1期目〜5期目くらいのオーナー経営者の方です。特に、「これからもっと事業を加速させたい」「会社を大きくしていきたい」という思いがある方には、ぜひ受講してほしいと思います。
FBCは、会社のお金を守るためだけの講座ではありません。税金・財務・金融を一つにつなげて、それをどう事業成長に活かしていくのかまで学べる。会社に残すべきお金を把握して、未来のキャッシュを可視化して、そのうえで余ったお金を次の成長へ投資する。守りながら、攻める。
事業を成長させるために必要なお金の知識を、ここまで体系的に学べる講座はFBCだけだと思います。知らないまま経営するのと、知ったうえで自分で選択するのとでは、数年後に大きな差になると思います。
「なぜ、カルロさんのお客様はこんなに成果が出るのか。自分で受けてみて、その理由が分かりました。」
数字を見る側から、数字を動かす側へ。売上だけでなく、会社のキャッシュも、自分の資産も増えていった。
これまで、カルロさんのお客様の声を撮影する機会があり、さまざまな経営者の変化を間近で見てきました。
売上が伸びた。
過去最高月商を更新した。
利益が残るようになった。
資金調達ができた。
撮影をするたびに、
「なぜ、カルロさんのお客様はこんなに成果が出るんだろう?」
と、純粋に気になっていました。
財務が大切なことは分かっていましたが、それが実際の経営成果にどうつながっているのかまでは、正直よく分かっていませんでした。
また、映像制作という事業の特性上、月によって売上に波があります。
通帳残高が大きく増える月もあれば、逆に減っていく月もある。
「この売上のばらつきを、どう管理すればいいのか」
自分ではコントロールしきれない売上に対して、どのように経営を組み立てればいいのか分からないことも、一つの不安でした。
実際に自分自身が学ぶ側になってみて、その理由が少しずつ分かってきました。
一番大きかったのは、財務とは単に決算書を読めるようになることではなく、
「未来の数字を自分で設計し、経営を動かしていくこと」
だと理解できたことです。
過去の数字を確認して終わるのではなく、
「この数字はなぜ変わったのか」
「どこを改善すれば利益率が上がるのか」
「どうすれば、もっとキャッシュを残せるのか」
と、未来の数字を変えるために考えるようになりました。
特に大きかったのが、未来の資金繰りを複数のシナリオで考えるようになったことです。
映像制作の売上には、どうしても波があります。
そこで、
「うまくいった場合」
「想定通りだった場合」
「うまくいかなかった場合」
それぞれのシミュレーションをつくり、そのとき会社の通帳残高がどう推移するのかを事前に確認するようになりました。
すると、売上が想定より下振れしたケースでも、
「この状況でも、会社のキャッシュはここまで残る」
と数字で分かるようになります。
それだけで、経営に対する安心感が大きく変わりました。
以前は通帳残高が減っていくと、「このままで大丈夫なのか」という漠然とした不安がありました。
でも今は、悪いケースまで想定したうえで、それでも大丈夫だと数字で確認できる。
だからこそ、目先の売上や通帳残高の増減に一喜一憂せず、安心して経営を進められるようになりました。
逆に、売上が想定以上に伸びたときの考え方も変わりました。
以前であれば、
「今月は売上が良かった」「通帳残高が増えた」
で終わっていたかもしれません。
今は、数字が上振れした場合も事前にシミュレーションしているので、
「このキャッシュを次にどこへ投資すれば、事業がさらに成長するのか」
まで考えられるようになりました。
採用なのか。
広告なのか。
設備なのか。
新しい事業なのか。
キャッシュが増えてから使い道を考えるのではなく、増えたときに何へ投資するのかまで、あらかじめ考えておける。
これは経営者として、すごく大きな変化でした。
特に印象に残ったもう一つの学びが、役員報酬の考え方です。
以前は、「役員報酬はいくらにするのが一番得なのか」という正解があるものだと思っていました。
でも実際には、
会社にお金を残したいのか。
個人にお金を移したいのか。
将来の投資余力をつくりたいのか。
目的によって、最適な役員報酬は変わる。
そして、その設定一つで、法人だけではなく、世帯全体として手元に残るお金も大きく変わることを知りました。
税金だけを見るのではなく、会社と個人を合わせて全体で最適な状態を考える。
この視点を持てたことも、大きな学びでした。
損益計算書の見方も変わりました。
前期と今期の損益を月次で比較して、
「売上はどう変化しているのか」
「どの経費が増えているのか」
「どこにテコ入れすれば利益率が上がるのか」
「どうすればキャッシュが残りやすい経営になるのか」
を考えるようになりました。
数字を見て「良かった」「悪かった」で終わるのではなく、
「では、この数字をどう変えるのか」
まで考えて、実際の経営に反映していく。
数字に対して主体性を持てるようになったことが、自分の中では大きな変化でした。
こうした意思決定を積み重ねていく中で、実際の経営成果にも変化が出てきました。
数字が見えることで、どこにお金を使い、どこに残し、どこに投資するべきかが明確になりました。
前期と今期の数字を比較しながら利益率を改善する。
目的に合わせて役員報酬を設計する。
未来の通帳残高を予測する。
そして、残ったお金を次の成長につなげていく。
その結果、売上が伸びただけではなく、会社に残るキャッシュも増え、自分自身の資産も増えていきました。
財務を学ぶことは、単にお金の知識を増やすことではありませんでした。
数字を自分で動かせるようになることで、経営そのものが変わっていく。
それを自分自身の会社でも実感できたことが、一番大きな成果です。
以前、撮影を通じて見てきたカルロさんのお客様たちも、売上が伸びたり、利益が残ったり、資金調達ができたりと、さまざまな成果を出していました。
当時は、
「なぜ、こんなに成果が出るんだろう?」
と思っていました。
でも、自分自身が実際に学び、数字と向き合い、経営の意思決定を変えてみて、
「なるほど、こういうことだったのか」
と、その理由が分かりました。
財務の知識そのものが成果を生むのではなく、数字を理解することで経営者の意思決定が変わり、その意思決定の積み重ねが成果につながっていく。
今は、そう感じています。
売上を完全にコントロールすることはできません。
特に僕たちのような映像制作の仕事では、これからも月ごとの売上には波があると思います。
でも、売上に波があることと、経営が不安定であることは別の話だと分かりました。
うまくいかなかった場合でも、どこまでキャッシュが残るのか。
うまくいった場合には、増えたキャッシュを次にどこへ投資するのか。
それを事前に数字で設計しておけば、売上の波に振り回される必要はありません。
悪い未来を想定できるから、安心して挑戦できる。
良い未来を想定できるから、迷わず次の投資ができる。
これからも、売上だけを追うのではなく、利益、キャッシュ、投資、そして自分自身の資産まで含めて未来を設計しながら、事業を成長させていきたいと思っています。
「理想を描く力に、“数字”が加わって、未来がもっと鮮明になりました。」
言葉で描いていた理想を、数字でも描けるように。財務が、理想を実現するための設計図になりました。
私自身、Web制作やMVV策定、コーチングなどを通じて、人の理想と向き合う仕事をしています。
「本当はどうなりたいのか」
「そのために、いつまでに何をするのか」
理想の未来を描き、そこに向けたコミットメントを明確にしていくことが、私の強みでもありました。
今回そこに加わったのが、「数字で未来を描く」という視点です。
売上はいくらなのか。
利益はいくら残っているのか。
税金はいくら払うのか。
そして、その先にいくらお金が残るのか。
言葉や行動だけでなく、数字まで含めて未来を描けるようになったことで、理想がさらに鮮明になりました。
今回とても大きかったのが、自分の理想の未来を損益計画に落とし込んだことです。
これまで言葉で描いていた未来を、
「この未来を実現するなら、売上はいくら必要なのか」
「商品の単価はいくらで、何件の契約が必要なのか」
「そのためには、どれくらいの契約率が必要なのか」
と、一つひとつ数字に置き換えていきました。
すると、今まで頭の中にあった理想が、数字の上でもありありと見えるようになりました。
「この数字を実現すれば、自分が描いている未来に近づいていける」
という道筋が見えたことは、私にとってすごく大きな変化でした。
もう一つ大きく変わったのが、お金そのものに対する考え方です。
ただ売上や利益を増やすのではなく、
「そのお金を何に使えば、自分や身の回りの人をもっと幸せにできるのか」
「どんな使い方をすれば、大切な人を勇気づけられるのか」
というところまで考えて、数字をつくるようになりました。
そう考えると、損益計画は単なる売上や経費の予測表ではありません。
「どんな未来を実現したくて、そのためにお金をどう使いたいのか」を数字にしたもの。
そんな感覚に変わりました。
財務を学んだことで、売上の見方も変わりました。
以前のように「今月いくら売り上げたい」と考えるだけではなく、
商品単価 × 契約数
さらに、
商談数 × 契約率
という形で、売上を構成する数字まで分解して考えられるようになりました。
すると、
「この売上をつくるためには、何件の契約が必要なのか」
「そのためには、どれだけの商談が必要なのか」
というところまで具体的になります。
理想から逆算して、今やるべきことまで数字で見える。
これまで得意としてきた「未来から逆算する」という考え方と、財務がつながった感覚がありました。
損益計画をつくることで、売上や利益だけではなく、税金についてもある程度自分で予測できるようになりました。
「これだけ利益が出たら、税金はこれくらい」
「納税したあと、会社にはこれくらいのお金が残る」
そして、そこで終わるのではなく、
「では、残ったお金を次に何へ再投資するのか」
まで考えられるようになりました。
事業に再投資するのか。
人に使うのか。
新しい挑戦に使うのか。
自分や周りの人のために使うのか。
稼ぐ → 残す → 使う → また価値を生み出す。
お金を単に「残すもの」ではなく、理想を実現するために循環させていくものとして考えられるようになりました。
もう一つ印象に残ったのが、
「お金が残りやすい人と、残りづらい人には違いがある」
と分かったことです。
単純に売上が大きければ、お金が残るわけではない。
どれだけ利益を残すのか。
税金をどこまで予測しているのか。
残ったキャッシュを何に使うのか。
こうした意思決定の積み重ねによって、未来の資産は大きく変わっていく。
「売上をつくる力」と「お金を残す力」は別物なんだと理解できたことも、私にとって非常に大きな学びでした。
そして、知識を得ただけではなく、実際に自分の経営に落とし込んでいくことで、受講費用以上の回収ができました。
財務の知識は、一度身につければ今回だけで終わるものではありません。
これから事業を続けていく中で、
売上をつくるとき。
利益を残すとき。
納税するとき。
投資するとき。
新しい挑戦をするとき。
何度も使うことができます。
そう考えると、投資対効果は非常に高い内容だったと感じています。
私はもともと、理想の未来を描くことが好きです。
人が本当に実現したいことを明確にし、そこへ向かうための道筋をつくる。
そこに今回、「数字」という新しい視点が加わりました。
理想を言葉で描く。
期限と行動を決める。
そして、その未来を数字でも描く。
この3つがつながったことで、これまで以上に未来が鮮明になった感覚があります。
数字は、理想を小さくするためのものではありません。
むしろ、
「どうすれば、この理想を本当に実現できるのか」を具体的にしてくれるもの。
私が得意としてきた「未来を描くこと」と、財務が掛け合わさったことで、これから自分自身の事業や人生がどう変わっていくのか。
今は、その未来がものすごく楽しみです。
1つでも当てはまるなら——
それは、社長の能力不足ではありません。
ただ、税金・財務・金融を体系的に学ぶ機会が、なかっただけです。
利益は出ているのに、通帳残高が増えない。
投資したいのに、手元資金の見通しが立たない。
税理士に任せているのに、未来の数字までは見えてこない。
——その原因は、社長自身が税金・財務・金融をバラバラに捉えていることにあります。
過去の数字を、
正しく整理する
未来の数字を、
自分で描く
お金を集め、回し、
未来へつなげる
この3つがつながったとき、はじめて会社のお金は「設計」できるようになります。
FBC(Financial Boot Camp)は、この3つを一つの体系として身に付け、
最終回にはあなた自身の財務戦略と資産形成計画を完成させる、3ヶ月の実践講座です。
 500社以上会社設立に関与
 1,000社以上経営財務コンサルティング
FBCで身につけるのは、財務知識だけではありません。
未来を数字で判断するための、5つの力です。
税金対策を整理し、年間キャッシュを最大化する具体策を設計できる。
金融機関に認められる事業計画をつくり、資金調達力を養う。
個人と法人の資産バランスを見極め、最適な配分を判断できる。
3ヵ年の財務戦略と、人生の資産形成計画を完成させる。
税理士・金融機関を活用しながら、自分で次の一手を決められる。
隔週火曜の午前・全5回。学んで終わりではなく、自社の数字で作り切る3ヶ月です。
10月19日(月)17:00〜18:00
3ヶ月の進め方を共有し、受講の目的や3ヶ月後のゴールを明確にします。
受講生同士の相互理解を深め、共に学ぶ仲間とのつながりをつくる時間です。
隔週火曜 10:00〜12:00
損益・資金繰り計画 / 資金調達 / 税務知識 / 企業価値 / 金融資産運用の5つのテーマ。
ワーク中心の講義とグループコンサルを通じて、その場でご自身の数字に置き換えながら、経営に活かせる実践的なファイナンスを学びます。
終了後は任意参加で、経営計画や資金繰り表の更新作業、Q&Aタイム(12:00〜13:00)をご用意。
他の会社がどのように数字を捉え、経営の意思決定につなげているのかをリアルに学べることも、この講座ならではの大きな価値です。
期間中3回 / 1回90分
理想の未来を実現するための、損益・資金繰り計画の作成をマンツーマンで伴走支援。
「どこまで売上を伸ばすのか」「いくら利益を残すのか」「いつ、何に投資するのか」。
描いている未来を具体的な数字に落とし込み、自社だけの経営計画を一緒につくります。
全体講義では扱いきれない、自社固有の課題や経営判断について深く掘り下げられるのも1on1ならでは。
理想を「願望」で終わらせず、実現するための数字とアクションに変える時間です。
12月22日(火)10:00〜11:30
3ヶ月かけて磨き上げた財務戦略と資産形成計画を完成させ、これからの経営の指針として認証します。
3ヶ月前に描いた理想を、損益・資金繰り・資金調達・資産形成まで、具体的な数字とアクションに落とし込んだ状態で卒業します。
さらに、同期メンバーと3ヶ月間の変化や成果、これから実現する未来を共有。
学んで終わりではなく、自分の数字で未来を描き、自信を持って次の一歩を踏み出す。
そのための、3ヶ月間の集大成となる時間です。
| 日程 | 2026年10月〜12月 |
|---|---|
| 形式 | オンライン(Zoom) |
| オリエン テーション | 10月19日(月)17:00〜18:00 |
| 本セッション (全5回) | 隔週火曜 10:00〜12:00
第1回10月20日(火)10:00〜12:00損益・資金繰り計画
第2回11月3日(火)10:00〜12:00資金調達
第3回11月17日(火)10:00〜12:00税務知識
第4回12月1日(火)10:00〜12:00企業価値
第5回12月15日(火)10:00〜12:00金融資産運用
※ 終了後に任意参加のQ&Aタイム(12:00〜13:00)を実施します。 |
| 個別1on1 (3回・1回90分) | 担当経営コンサルタントとの個別面談。 |
| アーカイブ | 本セッションの録画をご視聴いただけます。 |
| 認証式 | 12月22日(火)10:00〜11:30 ※ 同日夜 19:00〜21:00 に、同期の懇親会を都内で開催予定です。 |
最終回は認証式です。
学んで終わりではなく、ご自身の財務戦略と資産形成計画を作り切って修了します。
本講座は、税金・財務・金融に関する一般的な知識と考え方を扱うものです。
個別の税額計算・税務判断、特定の金融商品の推奨・投資助言、保険の募集は行いません。
適用の可否は、顧問税理士等の専門家にご確認ください。
「この事業投資をしても大丈夫か」
「いくらまで人を採用できるか」
「いつ、いくら借りるべきか」
「会社にいくら残し、自分はいくら受け取るか」
経営には、お金にまつわる意思決定が何度も訪れます。
そのたびに誰かに答えを求めるのではなく、
自ら数字を見て、自ら未来を選べるとしたら。
経営の選択肢は、もっと広がります。
決算や申告を通じて、会社の過去の数字を正しく整理する。
それは、経営に欠かせない大切な仕事です。
だからこそ、決算書申告や会計入力など専門家に任せるべきことは、任せた方が合理的です。
どれだけ利益をつくるのか。
いつ、何に事業投資するのか。
いくら資金を調達するのか。
会社と個人に、どれだけ資産を残していくのか。
その答えは、会社ごと、経営者ごとに違います。
だからこそFBCでは、
税金・財務・金融を体系的に学びながら、
理想の状態から逆算して、未来のお金の流れを設計する力を身につけます。
税理士や金融機関に任せる経営から、
専門家を活かし、自ら未来を設計する経営へ。
数字がわかれば、
「なんとなく不安だからやめておく」ではなく、
「ここまでなら挑戦できる」と判断できる。
FBCがつくりたいのは、
単にお金に詳しい経営者ではありません。
数字を味方につけ、理想の実現に向かって、挑戦し続けられる経営者です。
経営者になると、
決めるのはいつも自分です。
人を採用するのか。
新しい事業に投資するのか。
いくら会社に残し、いくら自分に還元するのか。
いつ資金を調達し、どこまで挑戦するのか。
その一つひとつの決断が、
会社の未来をつくっていきます。
だからこそ私は、
お金がわからないことを理由に、
経営者が挑戦を諦めてほしくありません。
税理士や金融機関には、
それぞれの専門領域があります。
任せるべきことは、任せればいい。
でも、
「どんな会社をつくりたいのか」
「どんな人生を生きたいのか」
その答えだけは、
誰かに任せることはできません。
だからFBCでは、
税金・財務・金融を学ぶことを
ゴールにしていません。
未来のお金の流れを自分で描き、
専門家の力を上手に借りながら、
自分の意思で経営を動かせるようになる。
そして、
「お金が不安だから、やめておこう」ではなく、
「数字を見た上で、挑戦しよう」と言える経営者になる。
その力を手にしてほしいと思っています。
私は、数字には、
経営者の挑戦を止める力ではなく、
挑戦する勇気を与える力があると信じています。
FBCで手にしてほしいのは、
知識ではありません。
あなたが本当に実現したい未来を、
自分の意思で選び取れる力です。
3か月後、
今よりもっと自由に、もっと大胆に、
未来を選べる経営者になっていることを願っています。
あなたの挑戦を、
お金の不安で終わらせないために。
FBCで、お会いできることを楽しみにしています。
FBCの入口として、オンラインの体験会を開催しています。
前半60分は講義です。「利益は出ているのに、お金が残らない」——その正体を、言葉の定義から一緒に整理します。
後半30分はFBCの説明会です。
ご興味のない方はここで退室いただけます。
ご参加を決められた方は、その場でお申し込みいただけます。
損益と資金繰りを1枚にまとめた表です。売上・粗利・固定費・借入の返済・納税を並べ、これから12ヶ月の月末残高がどう動くかを置いていきます。体験会では、この形式に沿って考え方をお話しします。
当日の無料体験会に参加いただいた方へ、お送りいたします。
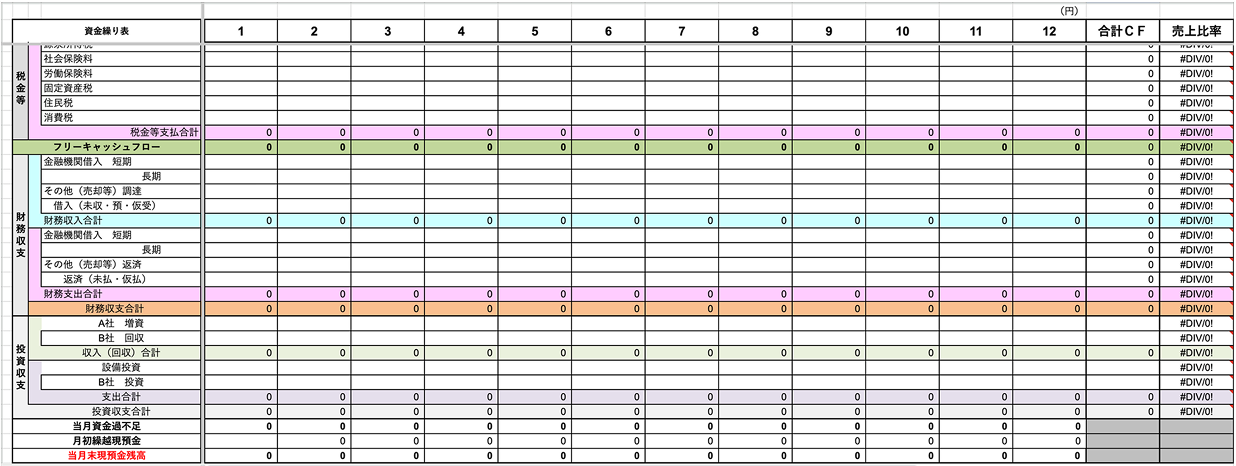
お申し込み後、ご入力のメールアドレスへ参加用のZoomリンクをお送りします。損益・資金繰り表のテンプレートは、当日の無料体験会に参加いただいた方へ、お送りいたします。 開催日程はこのページで随時ご案内します。日程が合わない場合は、60分の無料個別相談もご利用いただけます。
本体験会は、制度の一般的な考え方と、自社の数字の見え方を整理する場です。個別の税額計算・税務判断は行いません。適用の可否は、必ず顧問税理士にご確認ください。
「今の利益で、この投資をしても大丈夫か」
「これから、会社にいくらお金が残るのか」
「いつ、どれくらい資金を準備すべきか」
オンラインで60分。
現在の損益と手元資金をもとに、これから12ヶ月のお金の流れを一緒に整理します。
そのうえで、FBCがお役に立てる場合のみ、講座についてご説明します。
必要ないと感じた場合は、無理におすすめすることはありません。
直近の試算表または決算書、通帳残高、借入残高がお手元にあると、60分をそのまま中身に使えます。おおよその金額でも進められます。
体験会にご参加いただいた方を優先してご案内しています。日程の都合上、月にお受けできる件数には限りがあります。
しつこい営業のご連絡はいたしません。
本相談は、制度の一般的な考え方と、自社の数字の見え方を整理する場です。個別の税額計算・税務判断は行いません。適用の可否は、必ず顧問税理士にご確認ください。
はい、大丈夫です。
簿記や会計の予備知識は必要ありません。
FBCでは、「収益と収支の違い」「支出と費用の違い」といった基本から始め、実際に自社の数字を使いながら学んでいきます。
知識を覚えることではなく、数字を経営判断に使えるようになることを大切にしています。
はい、あります。
税理士は、決算・申告を通じて「過去の数字を正しく整える」専門家です。
一方FBCでは、税理士に任せるべきことは任せながら、経営者自身が税金・財務・金融の全体像を理解し、未来のお金について自分で意思決定できる状態を目指します。
経営者自身の理解が深まることで、税理士への相談や質問の質も変わります。
本セッションは隔週火曜日の午前に開催します。
各回の録画もご視聴いただけますが、FBCでは知識を聞くだけでなく、その場で自社の数字に落とし込む時間を大切にしています。
そのため、可能な限りリアルタイムでのご参加をおすすめしています。
参加が難しい回については、個別1on1も活用しながら進めていただけます。
はい、ご参加いただけます。
FBCはひとり社長を中心に設計していますが、社員がいる会社の経営者にも活用いただける内容です。
大切なのは会社の規模ではなく、経営者自身が数字を理解し、財務の意思決定に関わっていることです。
ご自身が対象になるか迷われる場合は、無料個別相談でお気軽にご相談ください。
無料です。
90分のオンライン開催で、前半60分が講義、後半30分がFBCの説明会です。
講義だけお聞きになりたい方は、前半60分のみのご参加でも問題ありません。
もちろんです。
体験会では、「利益は出ているのに、なぜお金が残らないのか」といった財務の基本から、経営者が押さえておきたい税金・財務・金融の全体像までお伝えします。
本講座へのお申し込みを前提としたものではありませんので、まずは学ぶ目的でお気軽にご参加ください。
これから12ヶ月の会社のお金の動きを見える化するための「損益・資金繰り表」です。
売上・粗利・固定費・借入返済・納税などを入力することで、これから会社にいくらお金が残るのかを確認できます。
テンプレートは、当日の無料体験会に参加いただいた方へ、お送りいたします。
体験会は、税金・財務・金融の全体像を知り、「数字を経営に活かす」とはどういうことかを体感していただく90分です。
本講座では3ヶ月を通じて、自社の数字を実際に使いながら、利益計画・資金繰り・税金・資金調達・資産形成まで体系的に学びます。
「知る」だけで終わらず、自分で数字を見て意思決定できる状態をつくることが、本講座の目的です。
お手元に資料がない場合でも、無料個別相談は可能です。
より具体的にご相談されたい場合は、直近の決算書または試算表、損益・貸借対照表の月次推移、通帳の入出金明細など、自社の数字がわかる資料をご用意ください。
数字が詳しくわかるほど、現在の財務状況やこれからのお金の動きについて、より具体的にお話しできます。
はい。
原則としてカメラをオンにしてご参加ください。
体験会では、一方的に講義を聞くだけではなく、ご自身の会社に置き換えて考えていただく時間も大切にしています。
そのため、移動中やお食事をしながらのご参加はお控えいただき、落ち着いて参加できる環境からご参加ください。
まずは90分の無料体験会で、
数字を経営に活かす感覚をご体感ください。
損益・資金繰り表のテンプレートは、当日の無料体験会に参加いただいた方へ、お送りいたします。
元本の返済は費用に出ないのに、通帳からは出ていきます。返済予定表の「元金」の年合計です。
やりたいことを1つ選び、年商・利益・元本返済をご入力ください。
入力値はこの場の計算だけに使い、送信ボタンを押すまで外部には送られません。
※概算です。要件を満たした場合の目安で、実行には期限と要件があります。当社は税理士業務を行いません。詳細は下の「この試算について」をご確認ください。
※この図には、在庫や買掛金の増減、設備投資、新たな借入は入っていません。通帳を動かす要素は他にもあります。
個別の税額の計算と税務の判断は、税理士の仕事です。私たちはそれを行いません。 代わりに、よくあるひとり社長の会社を3つ用意しました。いちばん近いものをお選びください。
ひとつは、利益と現金は別物で、通帳の増え方は決算書を見ても分からないということ。 もうひとつは、同じ金額を受け取るにも、設計の余地があるということ。
どちらも、才能や勘の問題ではありません。知っているかどうかだけの差です。 FBC本編では、ここで扱った3つに加えて、共済制度の活用や役員報酬の設計といった他の手立てと、 1〜2年先の通帳残高を読む資金繰り表までを、体系的に扱います。
本診断は、ご入力の数値と、あらかじめ用意したモデルケースに基づく概算です。個別の税額計算・税務判断は行っておらず、当社は税理士業務を行いません。実行の可否・金額は、必ず顧問税理士にご確認ください。
「利益と通帳のギャップ」の前提:法人税等は中小法人の実効税率(所得400万円以下 21.37%/800万円以下 23.17%/800万円超 33.58%、東京都・外形標準課税対象外)で概算しています。繰越欠損金・税額控除・均等割などは考慮していません。売掛金の増加は、年商の増加分に入金サイトを掛けた概算です。在庫・買掛金の増減、設備投資、新たな借入は含みません。
「手残りの設計余地」の前提:健康保険10.0%・厚生年金18.3%(労使合計)、賞与シフト後の月額報酬30万円、役員社宅の本人負担は支払家賃の50%、出張日当は1日5,000円で計算しています。介護保険料(40歳以上)は含めていません(含めない方が削減額は小さく出ます)。給与所得控除・基礎控除48万円を織り込み、所得税・住民税10%の限界税率で概算しています。
役員社宅について:賃貸料相当額は住宅の床面積と固定資産税評価額で決まります。小規模住宅に当たらない場合は支払家賃の50%以上の徴収が必要になることがあり、床面積240㎡超などでは全額が課税されます。
役員賞与について:事前確定届出給与の届出期限など、実行には手続上の要件があります。また月額報酬を下げると、将来の年金・傷病手当金・住宅ローンの審査に影響します。どこまで下げるかは、手残りだけで決められません。
旅費規程について:実際に出張した記録があることが前提です。日当の水準が社会通念上「通常必要と認められる」範囲を超えると、給与として課税される可能性があります。
※すでに手を打たれていて、動かせる幅がほとんど無いという結論になることもあります。その場合は、そう申し上げます。
2営業日以内に、日程調整のご連絡をメールでお送りします。
直近の試算表か決算書をお手元に、当日はざっくばらんにお話しましょう。
メールが届かない場合は、迷惑メールフォルダをご確認ください。
参加用のZoomリンクをメールでお送りしました。
当日はそのリンクからご参加ください。
メールが届かない場合は、迷惑メールフォルダをご確認ください。